吃喝 板块今日(9月15日)随 市回调,大众品跌幅居前。截至收盘,跌停,跌超3%,、、等多股跌超2%,拖累板块走势;黄酒龙头逆市走强,涨停,收涨近4%。食品饮料ETF华宝(515710)标的指数细分食品指数收跌0. 85%。

注:截至9月14日,细分食品指数中,雪天盐业、莲花控股、欢乐家、安迪苏、星湖科技、会稽山、古越龙山权重占比分别为0.38%、1.57%、0.21%、0.33%、0.41%、0.44%、0.49%。
细 分行业消息面上,黄酒板块出现新变化——会稽山、古越龙山近期与白酒区域大型经销商签约合作。这源于白酒经销商资源溢出,叠加酒饮市场整体升级放缓背景下,黄酒高端产品放量节奏加快。
近期机构研报指出,当前食品饮料板块处于业绩下修与三季报真空期,中小市值主线更受关注。研报认为,黄酒具备“不可证伪的格局优化叙事” ,且处于产业周期底部修复初期,渠 道升级带来实质性动销改善可能。而部分黄酒龙头正受益于优质白酒经销商网络下沉,高端黄酒产品结构提升有望带动毛利率上行。在消费平价化趋势中,差异化定位与区域品牌力构成短期超额收益基础。
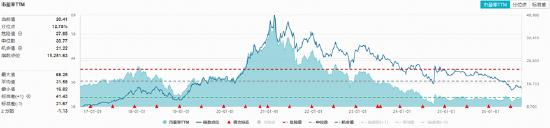
从估值方面来看,吃喝板块当前仍处估值低位。数据显示,截至昨日(9月14日)收盘,食品饮料ETF华宝(515 710)标的指数细分食品指数市盈率为20.41倍,位于近10年来12.75%分位点的低位(数据来源:Wind),中长期配置性价比凸显。
展望后市,表示,白酒方面,目前行业仍处于主动去库存的磨底期,看好行业底部 反弹趋势;软饮料板块 ,建 议关注细分赛道高成长性标的。*
表示,考虑到当下食品饮料仍普遍处于业绩下修阶段,叠加板块即将仍处于三季报业绩真空期,继续强调具备如下特征的食品饮料中小市值主线:(1)具备不可证伪的格局优化叙事;(2)产业周期底部,具备修复可能,短期维度,优先关注黄酒、代糖等。*
一键配置吃喝板块核心资产,重点关注食品饮料ETF华宝(515710)。根据中证指数公司统计,食品饮料ETF华宝(515710)跟踪,白酒龙头持仓占比近5成。场外投资者亦可通过食品饮料ETF联接基金(A类012548、C类012549)对吃喝板块核心资 产进行布局。
注:投资者在申购、赎回基金份额时,申购赎回代理券商可按照不超过0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。基金费率详见基金法律文件。
机 构观点来源:中泰证券9月11日《分化加剧,头部恒强——白酒与软饮料板块2026年中报总结》;东方证券9月14日食品饮料行业周报《9月 聚焦中小市值,优先黄酒、代糖》。
风险提示:食品饮料ETF华宝被动跟踪中证细分食品饮料产业主题指数,该指 数基日为2004.12.31,发布于2012.4.11;细分食品指数近5个完整年 度收益率分别为:2025年:-11.63%; 2024年:-6.12%;2023年:-19.84%;2022年:-15.27%;2021年:-8.3%。细分食品指数近5个完整年度波动率分别为:2025年:13.51%;2024年:37.1%;2023年:20.98%;2022年:29.22%;2021年:34.04%。指数成份股构成根据该指数编制规则适时调整,其回 测历史业绩不预示指数未来表现。文中提及个股仅为指数成份股客观展示列举,不作为任何个股推荐,不代表基金管理人和基金投资方向。任何在本文出现 的信息(包括但不限于个股 、评论、预测 、图表、指标、理论、任何形式的表述等)均只作为参考,投资人须对任何自主决定 的投资行为负责。另,本文中的任何观点、 分析及预测不构成对阅读者任何形式的投资建议,本公司亦不对因使用本文内容所引发的直接或间接损失负任何责任。投资人应当认真阅读《基金合同》、《招募说明书》、《基金产品 资料概要》等基金法律文件,了解基金的风险收益特征,选择与自身风险承受能力相适应的产品。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。根据基金管理人的评估,食品饮料ETF华宝风险等级为R3- 中风险,适宜平衡型(C3)及以上投资者,适当性匹配意见请以销售机构为准。销售机构(包括基金管理人直销机构和其他销售 机构)根据相关法律法规对以上基金进行风险评价,投资者应及时关注基金管理人出具的适当性意见,各销售机构关于适当性的意见不必然一致,且基金销售机构所出具的基金产品风险等级评价结果不得低于基金管理人作出的风险等级评价结果。基金合同中关于基金风险收益特征与基金风险等级因考虑因素不同而存在差异。投资者应了 解基金的风险收益情况,结合自身投资目的、期限、投资经验及风险承受能力谨慎选择基金产 品并自行承担风险。中国证监会对以上基金的注册,并不表明其对该基金的投资价值、市场前景和收益做出实质性判断或保证。基金投资须谨慎。