德国 宏观经济 政策研究所将德国20 26年经济增长预测从0.6% 上调至1.3%,并将2027年预测从0. 9%上调至1 .4%。上调主要反映今年上半年出口好于预期,以及国防和基础设 施支出增加。
出 口和公 共支出支撑增长
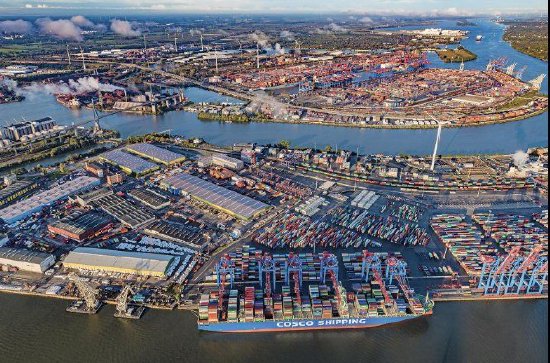
最新预测较6月分别上调0.7和0.5个百分点。研究人员预计,德国商品和服务 出口2026年、2027年均增长3.5% ,其中净出口将为今年经济增长贡献0.5个百分点,明年贡献基本为零。
德国政府扩大国 防和基础设施投入 ,也成为增长预期改善的主要原因。预计政府消费2026年实际增长2.9%,对GDP增长贡献0.7个百分点 ;2027年增长 2.1%,贡献0.5个百分点。
设备投资预计今年增长0 .8% ,2027年 增速提高至2.8%。建筑投资受到能源成本和利率上升影响,2026年可能下降1%,明年则有望增长2.5%。
IMK的判断与近期其他德国研究机构的 预测调整方向一致。 最新预测中,德国 2026年经济增速约为1.3 %至1.4%, 但各机构对2027年财政支出持续性和私人需求恢复程度仍 存在分歧。
私人消费仍然偏弱
尽管整体增长预测明显上调,德国经济复苏仍较依赖出口和政府需求 。能源价格维持高位、经济政策不 确定性以及财政紧缩预期,继续限制居民消费。
预计德国私人消费2026年实际增长0.3%,对经济增长仅贡献0.1个百分点;2027年消 费增速预计 升至0.6%,贡献提高至0.3个百分点。
劳动力市场也尚未明显改善。德国2026年就业人数预计减少 约20万人,2027年再减少约7万人,两个年度的平均失业率均 为6.4%。经济增长主要体现为生产率回升,预计生产率今年增长1.4%,明年增长1.3%。
通胀和财政赤字 保持高位
IM K预计德国2026年平均通 胀率为2.7%,2027年升至2.9%,能源成本仍是主要价格推动因素。医疗费用调整和烟草税上调,也将增加明年的通胀压力。
公共投资和国防支出增加,将继续推高政府支出。预计德国财政赤字 占GDP的比例将从2026年的4%升至2027年的4. 1%。
增长回升、通胀偏高与财政扩张同时出现,使利率政 策成为预测中的主要下行风险。IMK认为,如果能源冲 击没有形成明显的工资和价格循环,进一步加息可能通过压低投资和国内需求削弱经济复苏。