没有 人喜欢被坐在后排的人指 挥怎么开车。日本央行行长植田和男现在却有两个这样的“后座司机”,而且两人还希望他以不同速度前进。
植田和男周五在三个月内第二次加息,这正是曾出手支持日元并一直敦促日本央行加快货币紧缩步伐的美国财长斯科特贝森特 所希望看到的。但日本首相高市早苗关注的是加快经济增长。由她任命的两名日本央行政策委员是周五仅有的两名反对加息者,这预示了明年可能会发生的情况,届时她将有机会更换现任政策 委员会中立场最 鹰派的两名成员。
在全球债券市场动荡之际,通胀和借贷成本几乎到处都在攀升,要同时让两方满意只会越来越难。目前并不清楚什么样的利率水平才能让贝森特满意。他优先考虑的是避免日本的任何动荡波及美国国债市场。利率水平如何与首相高市所认为的日本国 内需求合拍也同样不清楚。或许日本的通胀正呈现高于目标的 趋势,但消费者支出和整体经济增长一直 滞后。
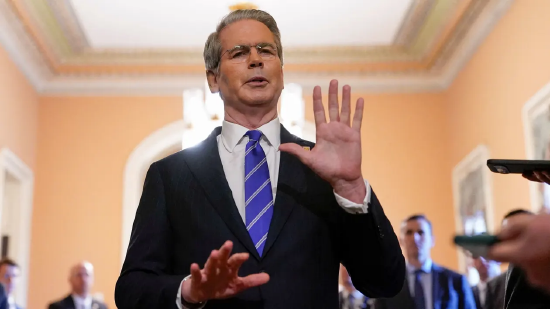 美国财长斯科特贝 森特
日本央行前外汇部门负责人Atsus hi Ta keuchi说:“植田和男要做的这种平衡极其困难。他夹在高 市早苗和贝森特的压力之间。与美国和欧洲相比,日本的通胀压力最弱。事实上,如果日本央行与其他央行竞相加息,日本央行会输。”
快速加息还可能使日本重新陷入其最近才摆脱的长期经济停滞,而且如果外界认为日 本央行是在按照美国设定的路线行事,也会引发有关其独立性的棘手问题。但如果行动过慢,则可能令汇率干预取得的成果付诸东流。贝森特不仅为这次干预投入了美国的资金,也押上了美国的声望,而这次行动成功把日元从40年来的低点拉了回来。与此同时,随着政策委员会人员调整临近,日本央行实现政策正常化的时间可能已经不多。
“难上加难”
植田和 男周五在记者会上说 ,货币政策已经进入“新阶段”,并拒绝排除10月份再次 加息、或在某个时候采取幅度高于通常水平的行动。这样的表 态偏鹰派,但市场并不信服,日元仍然下跌。截至东京时间晚上7点,日元兑美元下跌了1.3%。尽管植田和男表示,日本央行不会为了控制外汇市场而设定利 率,但许多投资者认为,汇率走势是影响决策的关键因素。
德意志银行日本固定收益首席策略 师Shoki Omori说,植田和男这份工作“已经难到不能再难”。“没有 任何一种做法能同时让投资者、华盛顿和日本政府都满意。”
眼下,各方立场还算有足够的重合,让所有人保持团结。
日本当地媒体将贝森特有关日本央行的言论描述为一种不同寻常的直接施压。知情人士称,在周五决策 之前的几天里,日本央 行内部似乎弥漫着一种低调抗拒的气氛。官员们私下坚持认为,他们将根据通胀、经济和金融状况作出决定,而不是依据外国官员或政府官员的言论。
意义重大
不过,植田和男可能乐于看到贝森特支持进一步加息,从而牵制高市早苗,而高市早苗对这种局面也没有表示太多反对。这很可能是她为换取贝森特出手支持日元而不得不付出的代价,而且还可 能让华盛顿在这位日本领导人下周可能在纽约与美国总统唐纳 德特朗普会面之前感到满意。
这并不意味着她会一直保持沉默。高市早苗调整了日本的主要债务指标,从而为增加支出留出了空间。更快的经济增长加上一些通胀有助于实现这一目标,而上调利率却会推高偿债成本。预计到202 9年,日本的 偿债成本将 增加约30%。周五由高市早苗任命的两名日本央行官员投下反对票,也增加了未来加息面临更强阻力的可 能性。
不过,调查中约80%的经济学家认为,在贝森特支持的汇率干预之后,日本政府反对央行收紧政策可能变得更加困难。
日本央行前委员、现任野村综合研究所执行经济学家木内登英说,贝森特公开主张加息,“使日本央行摆脱了国内政治压力,这一点意义重大”。他说:“自高市早苗政府去年上台以来,日本央行一直面临相当明显的政治干预。我认为,在政府强烈反对下,他们曾推迟加息。这一次,得益于美国,他们没有这么做。”
观察人士对于下一次何时加息分为两派,12月份最受青睐,其次是1月份。对于2027年更晚些时候,情况就更加不明朗。立场偏鹰派的审议委员Hajime Takata和Naoki Tamu ra都将在7月份离任。如果高市早苗任命的 两名继任者像周五投反对票的两人一样偏鸽派,那 么九人政策委员会中的力量平衡可能会发生显著变化。