出品 :新浪财经上市公司研究院
作者:杳
核心观点:近年来应收账款 规模扩大、账龄结构变化,反映出公司在业务恢复过程中,收入确认后的现金回收周期有所拉长。对于高研发投入的芯片企业而言,未来需要关注的不仅是订单增长,也包括经营成果向现金流转化的效率。
在芯片行业,订单并不等 于现金。
从芯片 设计、流片、 测试,到客户验证、交付结算,一笔收入真正转化为企业可以自由支配的现金,需要经历多个环节。对于研发投入持续、客户结构相对集中的企业而言,资产负债表上的应收账款,往往比利润表更早反映经营循环的变化。
成都华微正在经历这样的阶段。
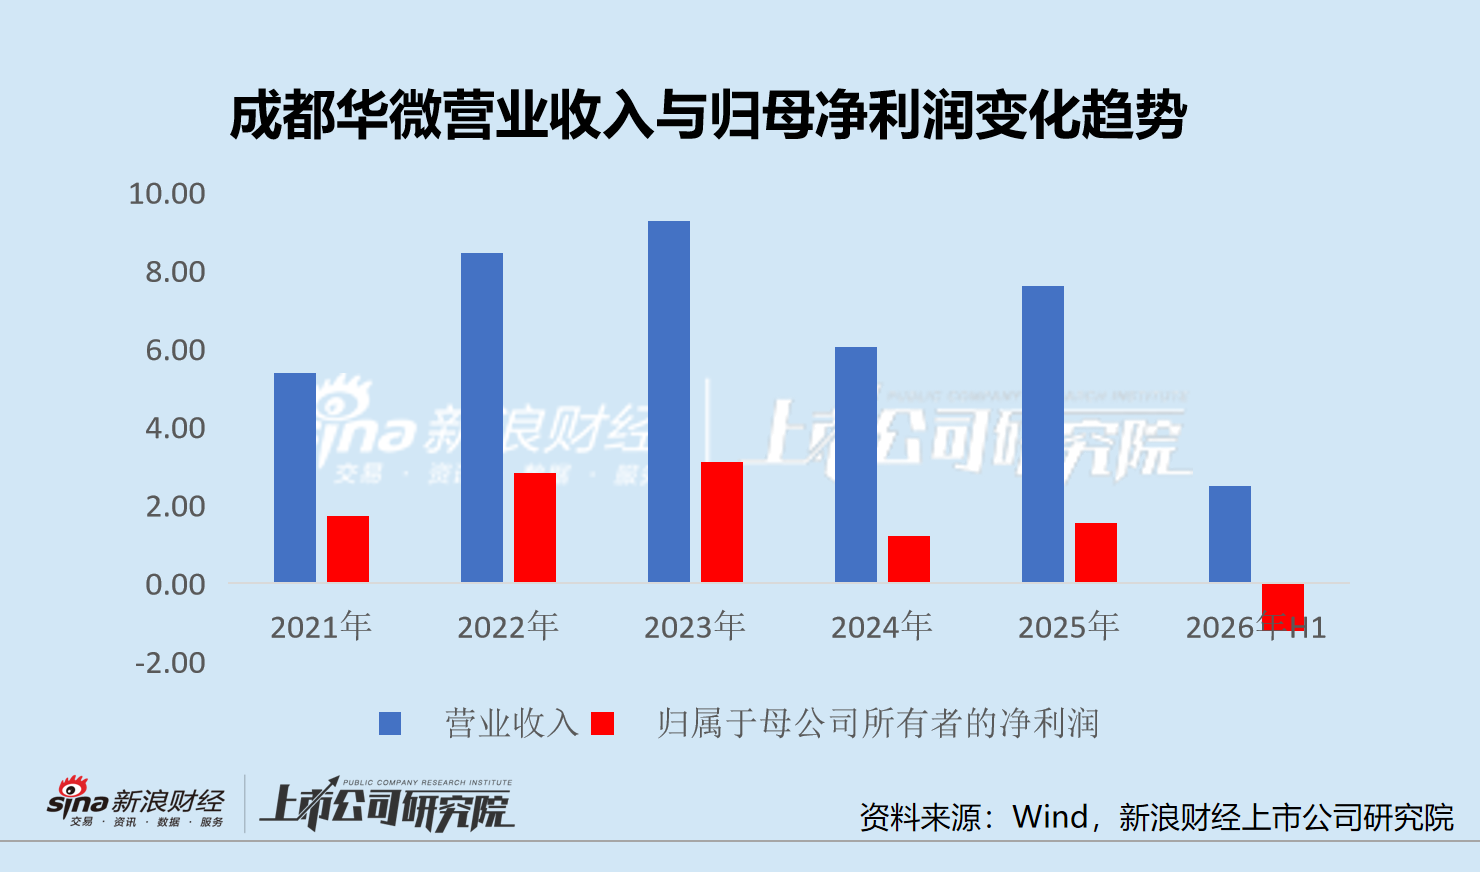
2025年,公司营业收入恢复增长,实现营业收入7.60亿元,同比增长25.85%;归属于上市公司股东的净利润1.54亿元,同比增长25.73%。从利润表现看,公司经历了2024年的调整后重新回到增长轨道。
但与此同时,公司的现金回收速度并未同步改善。
2025 年,公司经营活动产生的现金流量净额为负,公司解释称,主要由于流片加工占用大量现金,同时客户回款 采用票据结算较多,导致购买商品、接受劳务支付的现金大于销售商品、提供劳务收到的 现金。
利润增长与现金流表现之间的差异,使应收账款 成为观察成都华微成长质量的重要窗口。
收入确认后的等待时间正在拉长
成都华微的应收账款变化并非突然出现。
从过去几年数据看,公司收入规模扩大过程中,应收账款同步增加。
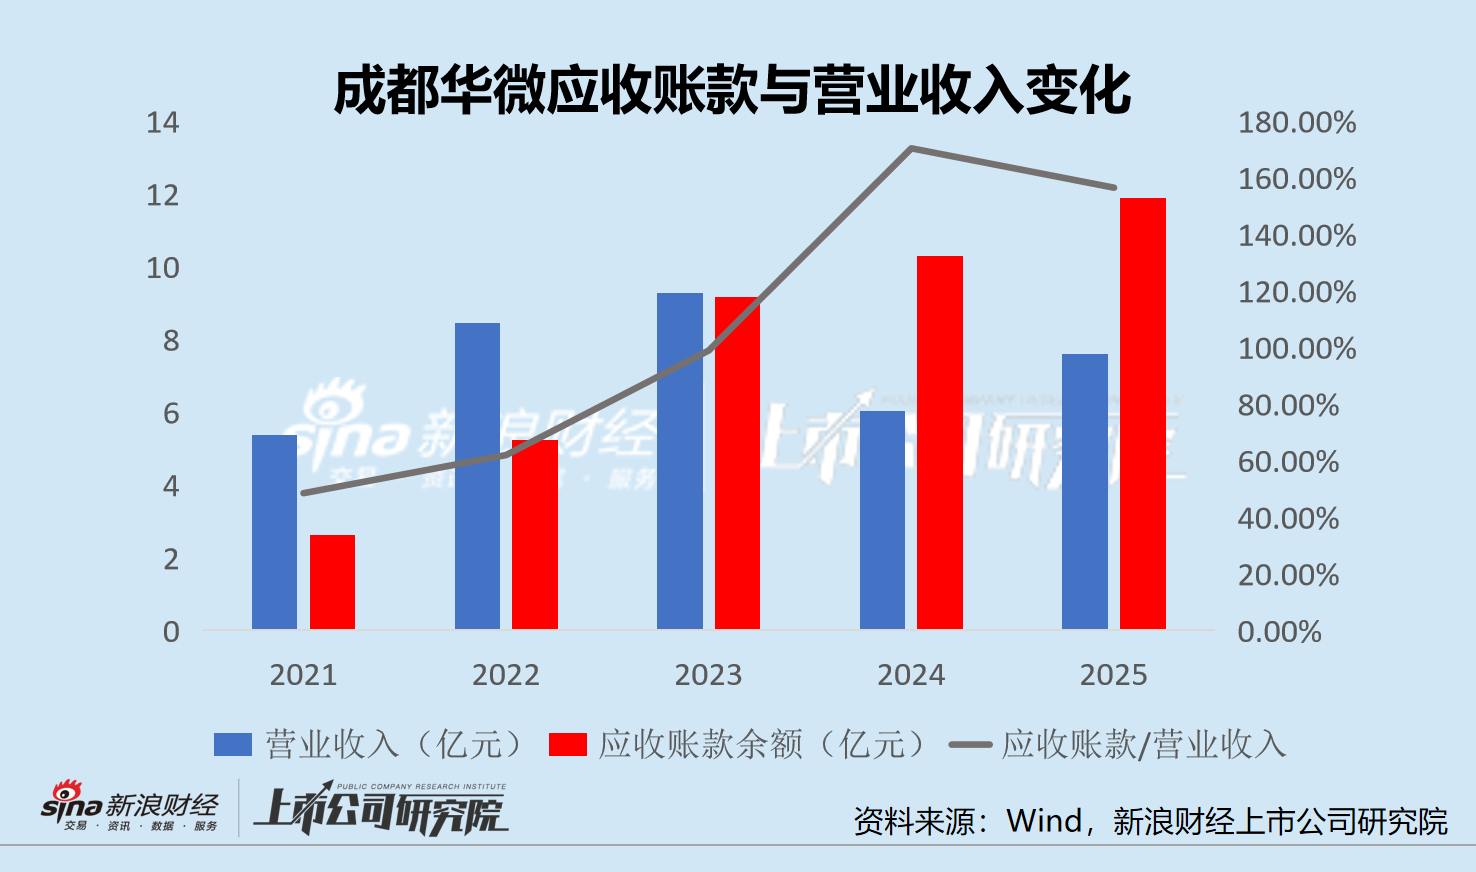
2021年 至2025年,公司营业收入由5.38亿元增长至7.60亿元,而应收账款余额由2.61亿元增长至11.89亿元。同期,应收账款增速明显高于收入增速,应收账款占营业收入比例由48.51%升至156.45%。
如果只看余额变化,应收 账款增加可以解释为业务规模扩大后的自然结果 。但从应收账款占收入比例变化看,企业确认收入后等待现金回收的时间正在拉长,资金占用压力逐渐显现。
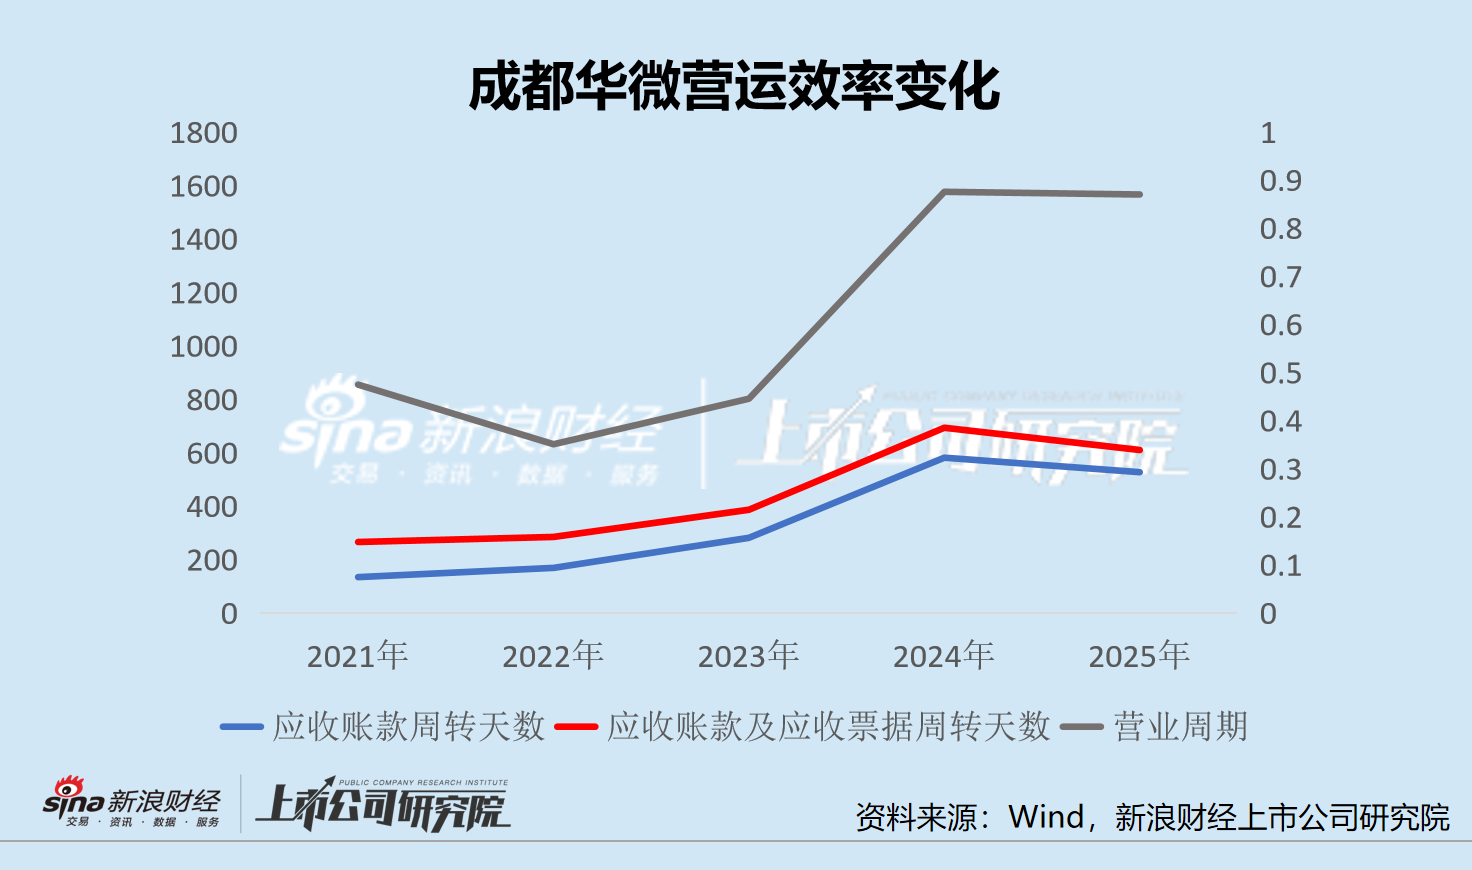
2021年至2025年,公司应收账款周转天数由132.72天增加至525.32天,营业周期也由853.01天提升至1564.28天。
这意味着,企业完成一次经营循环所需时间明显增加。
需要强调的是,这并 不意味着公司收入增长不可持续,也不能简单等同于客户信用风险增加。对 于特种集成电路企业而言,产品验证周期、客户采购流程以及结算方式都会影响回款节奏。
但对于企业自身而言,资金停留在应收账款中的时间越长,企业需要投入更多营运资金维持经营循环,对现金管理能 力提出更高要求。
长期应收是企业承担的资金等待成本
相比应收账款余额 ,账龄结构更能反映资金沉淀情况。
成都华微2025年末应收账款余额13.56亿元,其中:
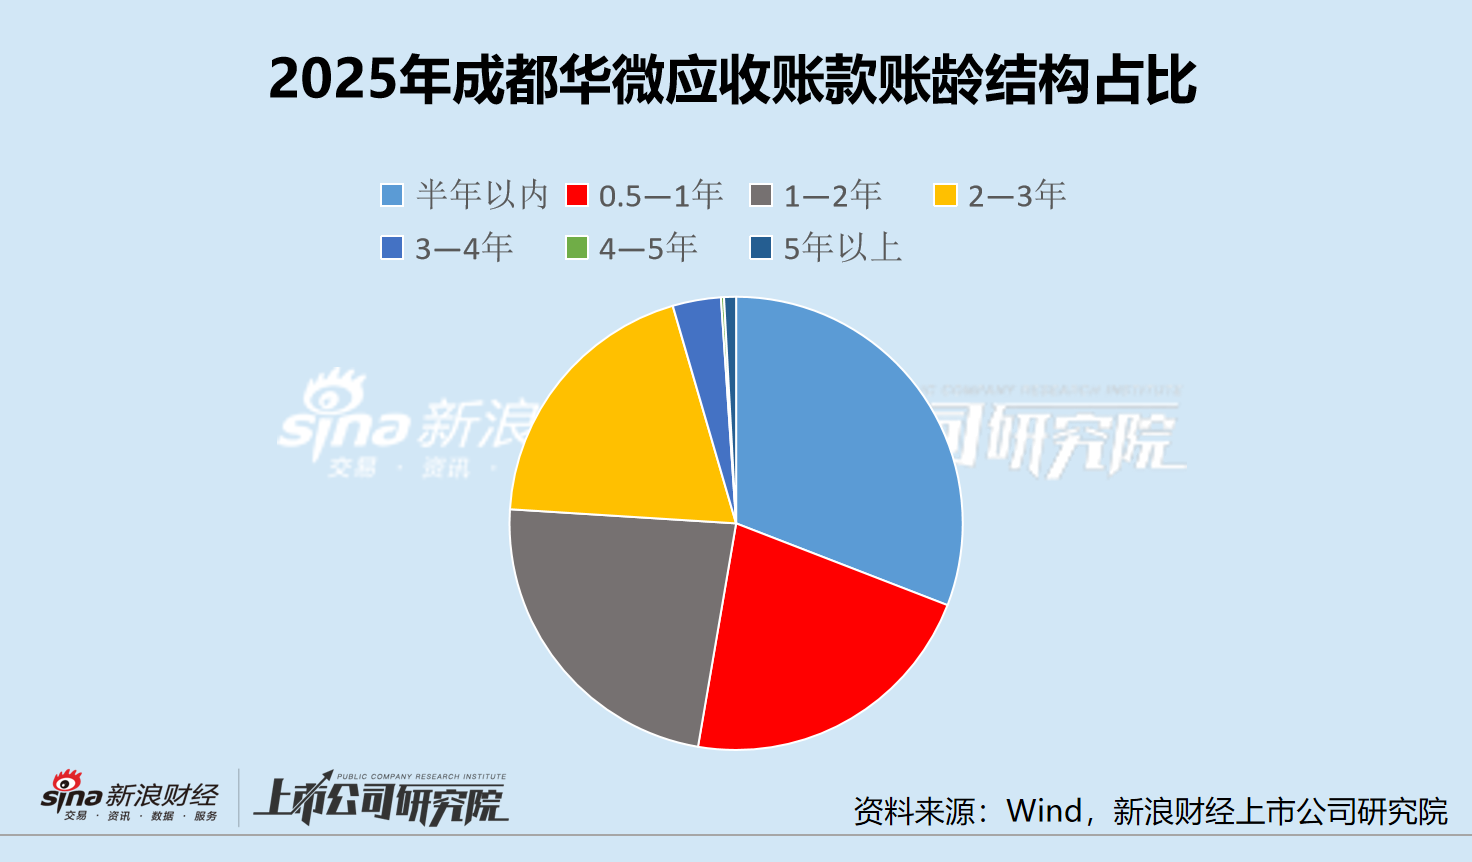
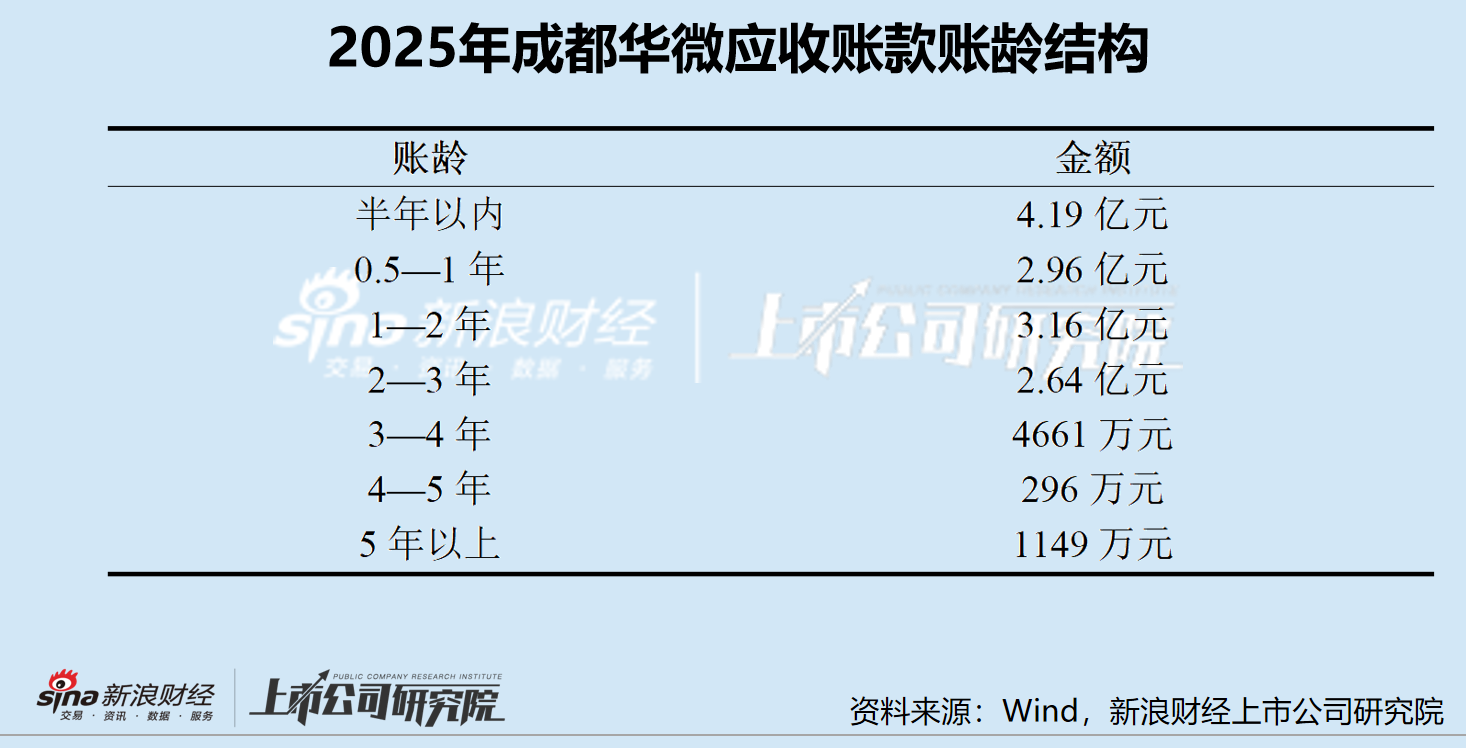
从结构看,一年以上账龄应收账款约6.42亿元,占总余额接近一半。
这意味着,公司部分已经确认收 入的业务,需要经过更长时间才能完成现金回收。
从企业经营角度看,账龄变化实际上 体现的是一笔交易从“完成销售”到“完成资金闭环”的距离 。
对于技术型企业而言,这种距离会带来额外压力。
芯片研发需要持续投入,产品迭代不能因为等 待回款而停滞。企业 不仅需要承担研发成本,也需要承担供应链、流片、测试等环节的资金支出。
因此,长期应收账款的影响,并不仅仅是财务报表上的资产变化。
客户结构决定订单质量 也影响结算节奏
成都华微的客户结构,是理解应收账款变化的重要因素。
公司主要从事特种集成电路研发、生产、检测、销售和服务,产品覆盖FPGA、CPLD、SoC、模拟芯片等领域。
2025年,公司前五大客户主要包括:
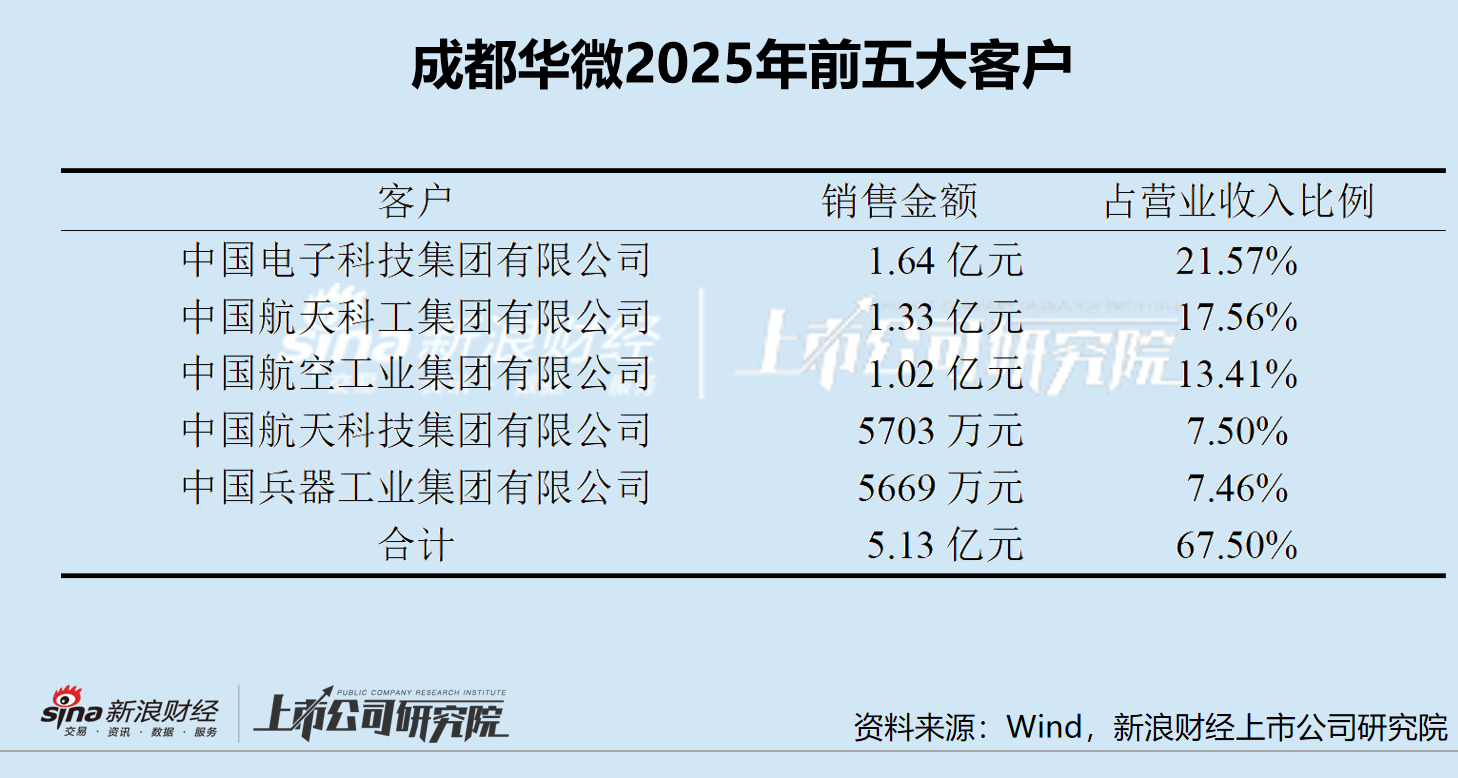
客户集中于大型集团客户,一方面体现了公司产品进入特定领域供应体系后的业务稳定性;另 一方面,大型项目通常伴随较长的认证、验收和结算流程。
因此,应收账款变化需要放在公司的商业模式中理解。
它反映的并非简单的“客户是 否付款”,而是企业在产业链中承担了多长时间的资金 周转责任。
坏账准备之外 更值得关注的是资金占用成本
长期应收账款通常会引发两个问题:未来是否能够收回;即使能够收回,企业需要为等待支付多长时间的成本。
从目前坏账计提结构看,公司应收账款压力更多体现为回款周期延长带来的资金占用,而非已出现大规模信用损失。
2025年末,公司应收账款余额13.56亿元,其中按组合计提坏账准备13.48亿元,占比99.40%;单项计提813.76万元,占比0.60%。
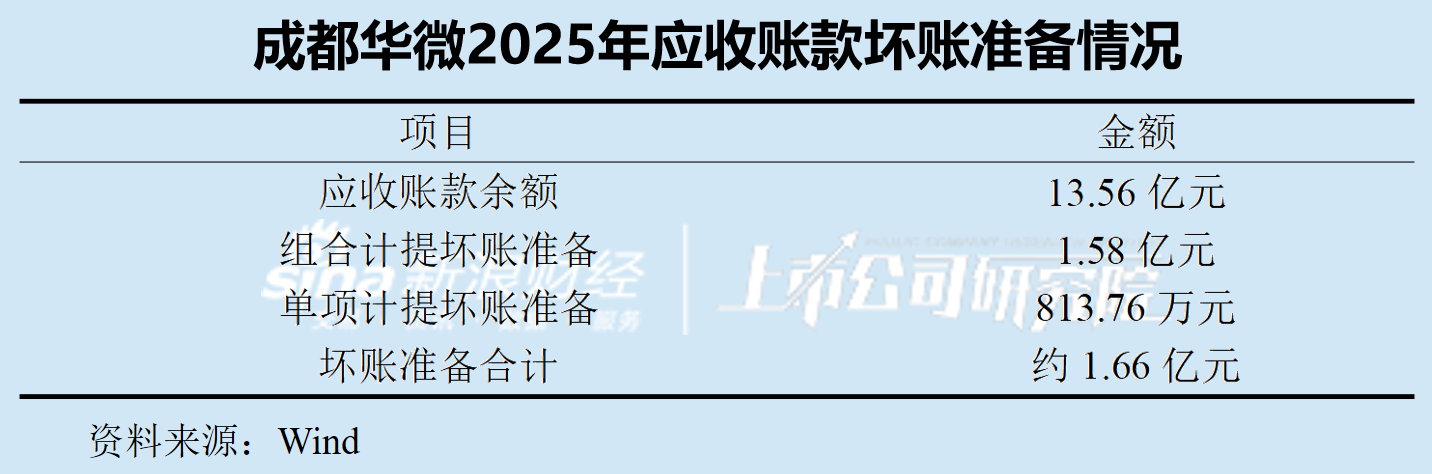
从账龄看,公司对于不同期限的应收账款采取差异化计 提政策。
2025年末,半年以内应收账款余额4.19亿元,0.5-1年余额2.96亿元;而1-2年、2-3年账龄金额分别达到3.16亿元和2.64亿元。
随着账龄延长,公司计提比例提高。
这说明,公司已经通过会计政策反映部分潜在不确定性。
但对于一家仍处于研发投入阶段的芯片企业而言,账龄拉长带来的影响,并不局限于坏账。
假设一笔订单最终能够全额回款,企业仍然需要经历研发投入、产品交付、收入确认、等待结算、现金到账几个阶段。
在这一过程中,被占用的资金无法立即投入新的研发和业务拓展。
因此,应收账款研究的重点,并不是 简单判断账单能不能收回来,而是观察企业创造收入之后,需要多久才能重新获得经营主动权。
资产效率变化比盈利 能力更值得关注
成都华微过去几年盈利能力曾处于较高水平。
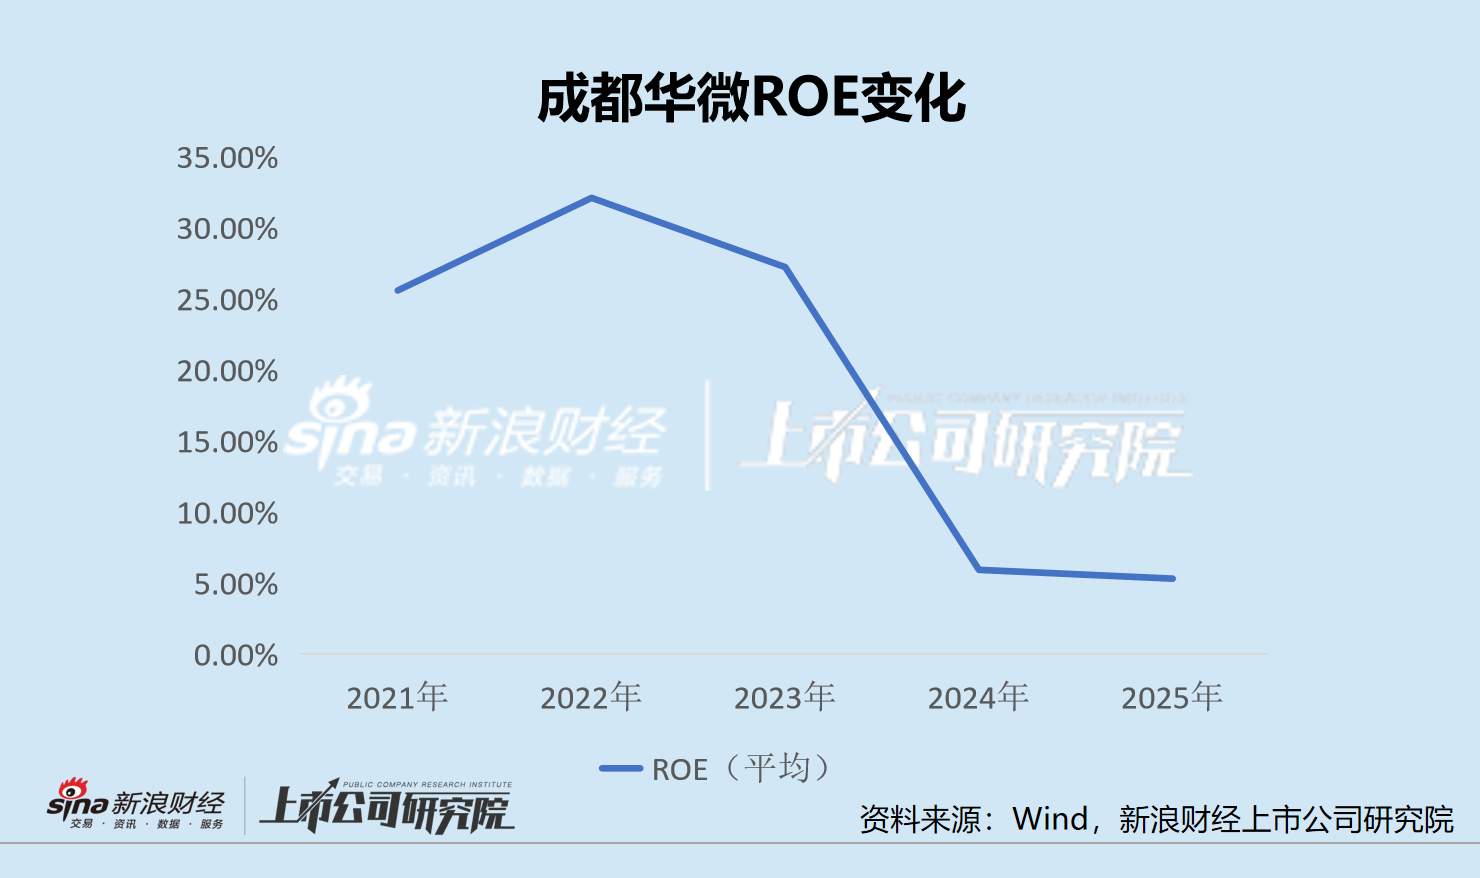
2021年至2023年,公司净资产 收益率(ROE )分别为25.58%、32. 09%和27.22%。
但2024年 以后,ROE明显下降:
如果仅看盈利能力变化,净利率下降幅度低于ROE下降幅度,资产效率下降成为ROE变化的重要因素。
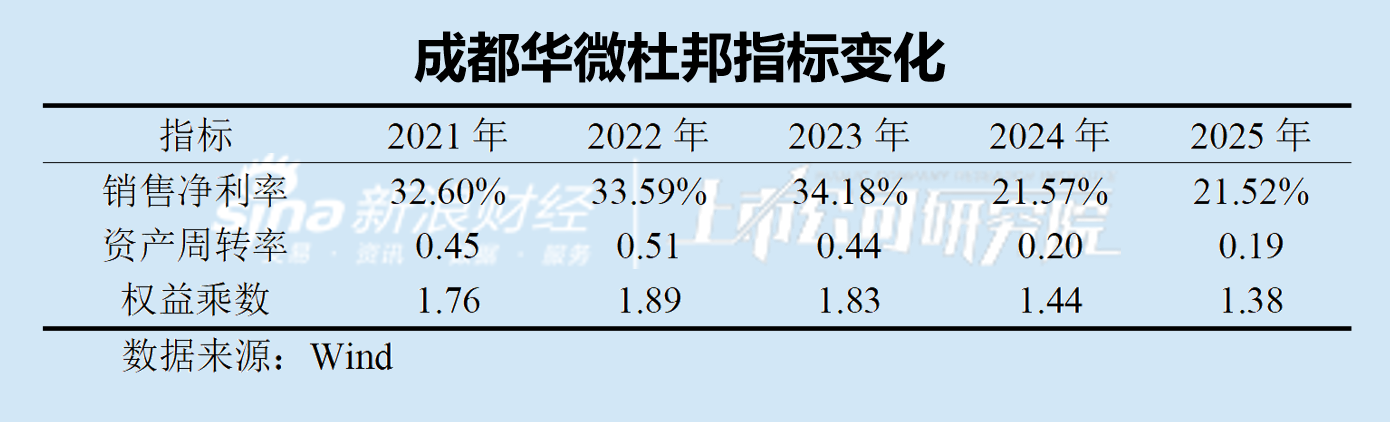
资产周转率由 2021年的0.45下降至2025年的0.19。
这与公司的经营特点有关。一方面,公司收入规模扩大后,应收账款和存货增加;另一 方面,芯片研发和生产周期决定企业需要投入更多资产支持业务发展。
因此,对于成都华微而言,未来增长质量的观察重点,不只是利润率 能否维持,更包括 资产投入能否更有效率地产生收入和现金。
存货与应收账款共同拉长经营周期
应收账款并不是成都华微营业周期拉长的唯一因素。
资产负债表数据显示,公司存 货规模同样增加。
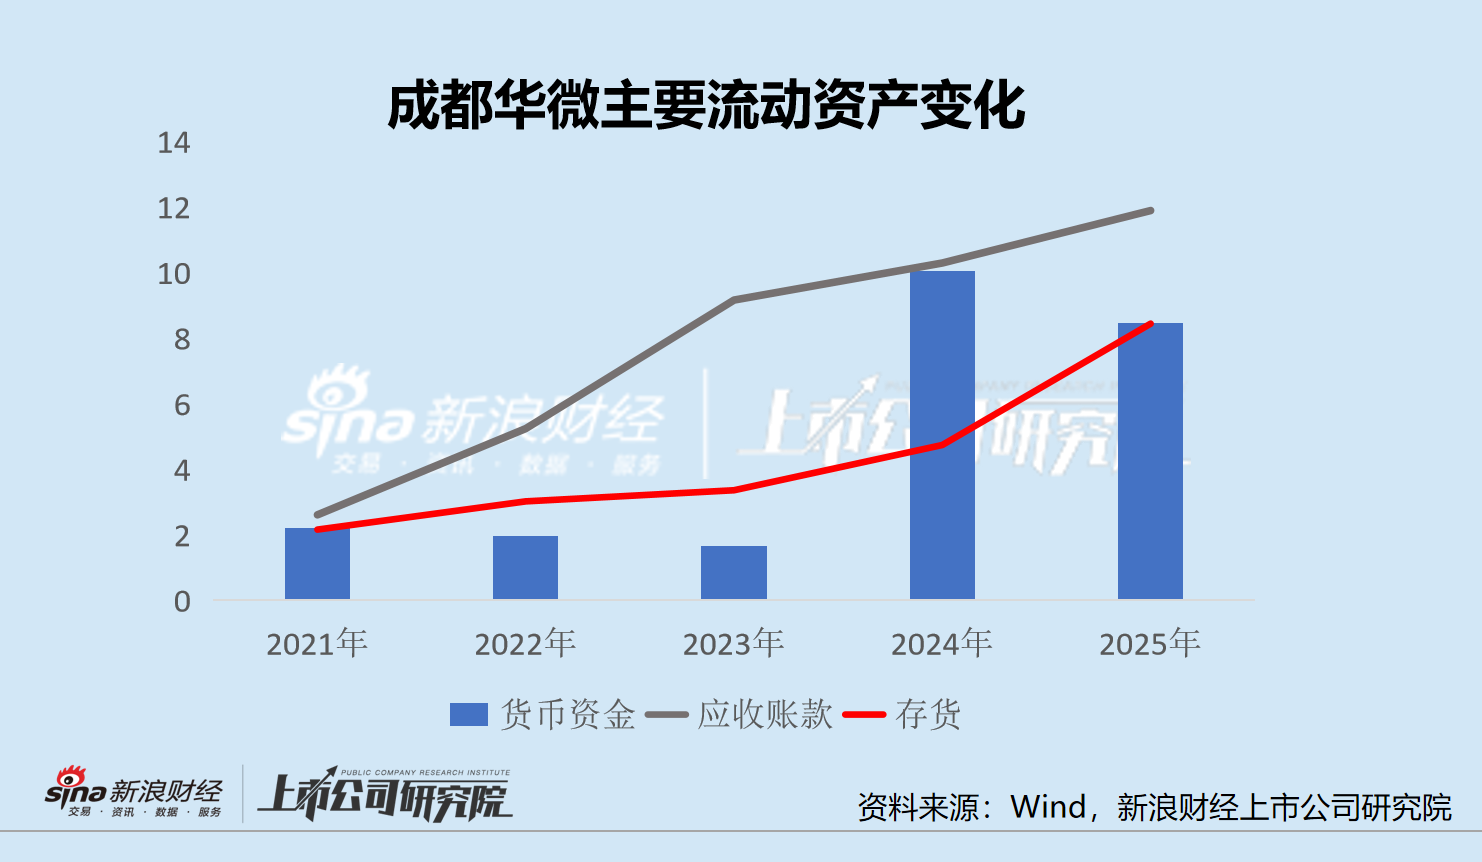
2025年,公司存货达到8.44亿元。
对应营运能力指标中存货周转天数1038.96天、应收账款周转天数525.32天、以及营业周期1564.28天。
对于芯片企 业 而言,存货和应收账款增加都有其业务背景。例如,产品研发、备货、流片周期都会影响库存水平;客户验证和结算流程则影响应收账款。
但两者同时增加,也意味着企业需要更多资金支撑经营循环。
现金兑现能力仍待考验
成都华微2025年重新实现收入增长。2026年上半年,公司盈利表现出现阶段性波动 ,后续盈利恢复情况仍需结合订单和经营情况观察。
公司主要客户覆盖特种领域,公司产品进入相关供应链体系后,形成了一定业务基础。
但对于投资者而言,观察一家科技企业的成长,不能只看订单规模和收入增速。收入确认只是商业循环的一部分。
更重要的问题是订单形成之后,需要多久转化为现金?
特种集成电路业务具有自身特点,客户结构、产品验证和结算流程都会影响资金回收节奏。
但从公司自身发展看,应收账款账龄、资产周转效率以及现金流表现,已经成为衡量成长质量的重要变量。
对于一家高研 发投入企业而言,技术能力决定企业能够走多远,而现金转化效率决定企业能够以怎样的节奏继续投入。
从订单到收入,再从收入到现金,这段距离,正在成为 成都华微下一阶段经营观察的重要指标。